

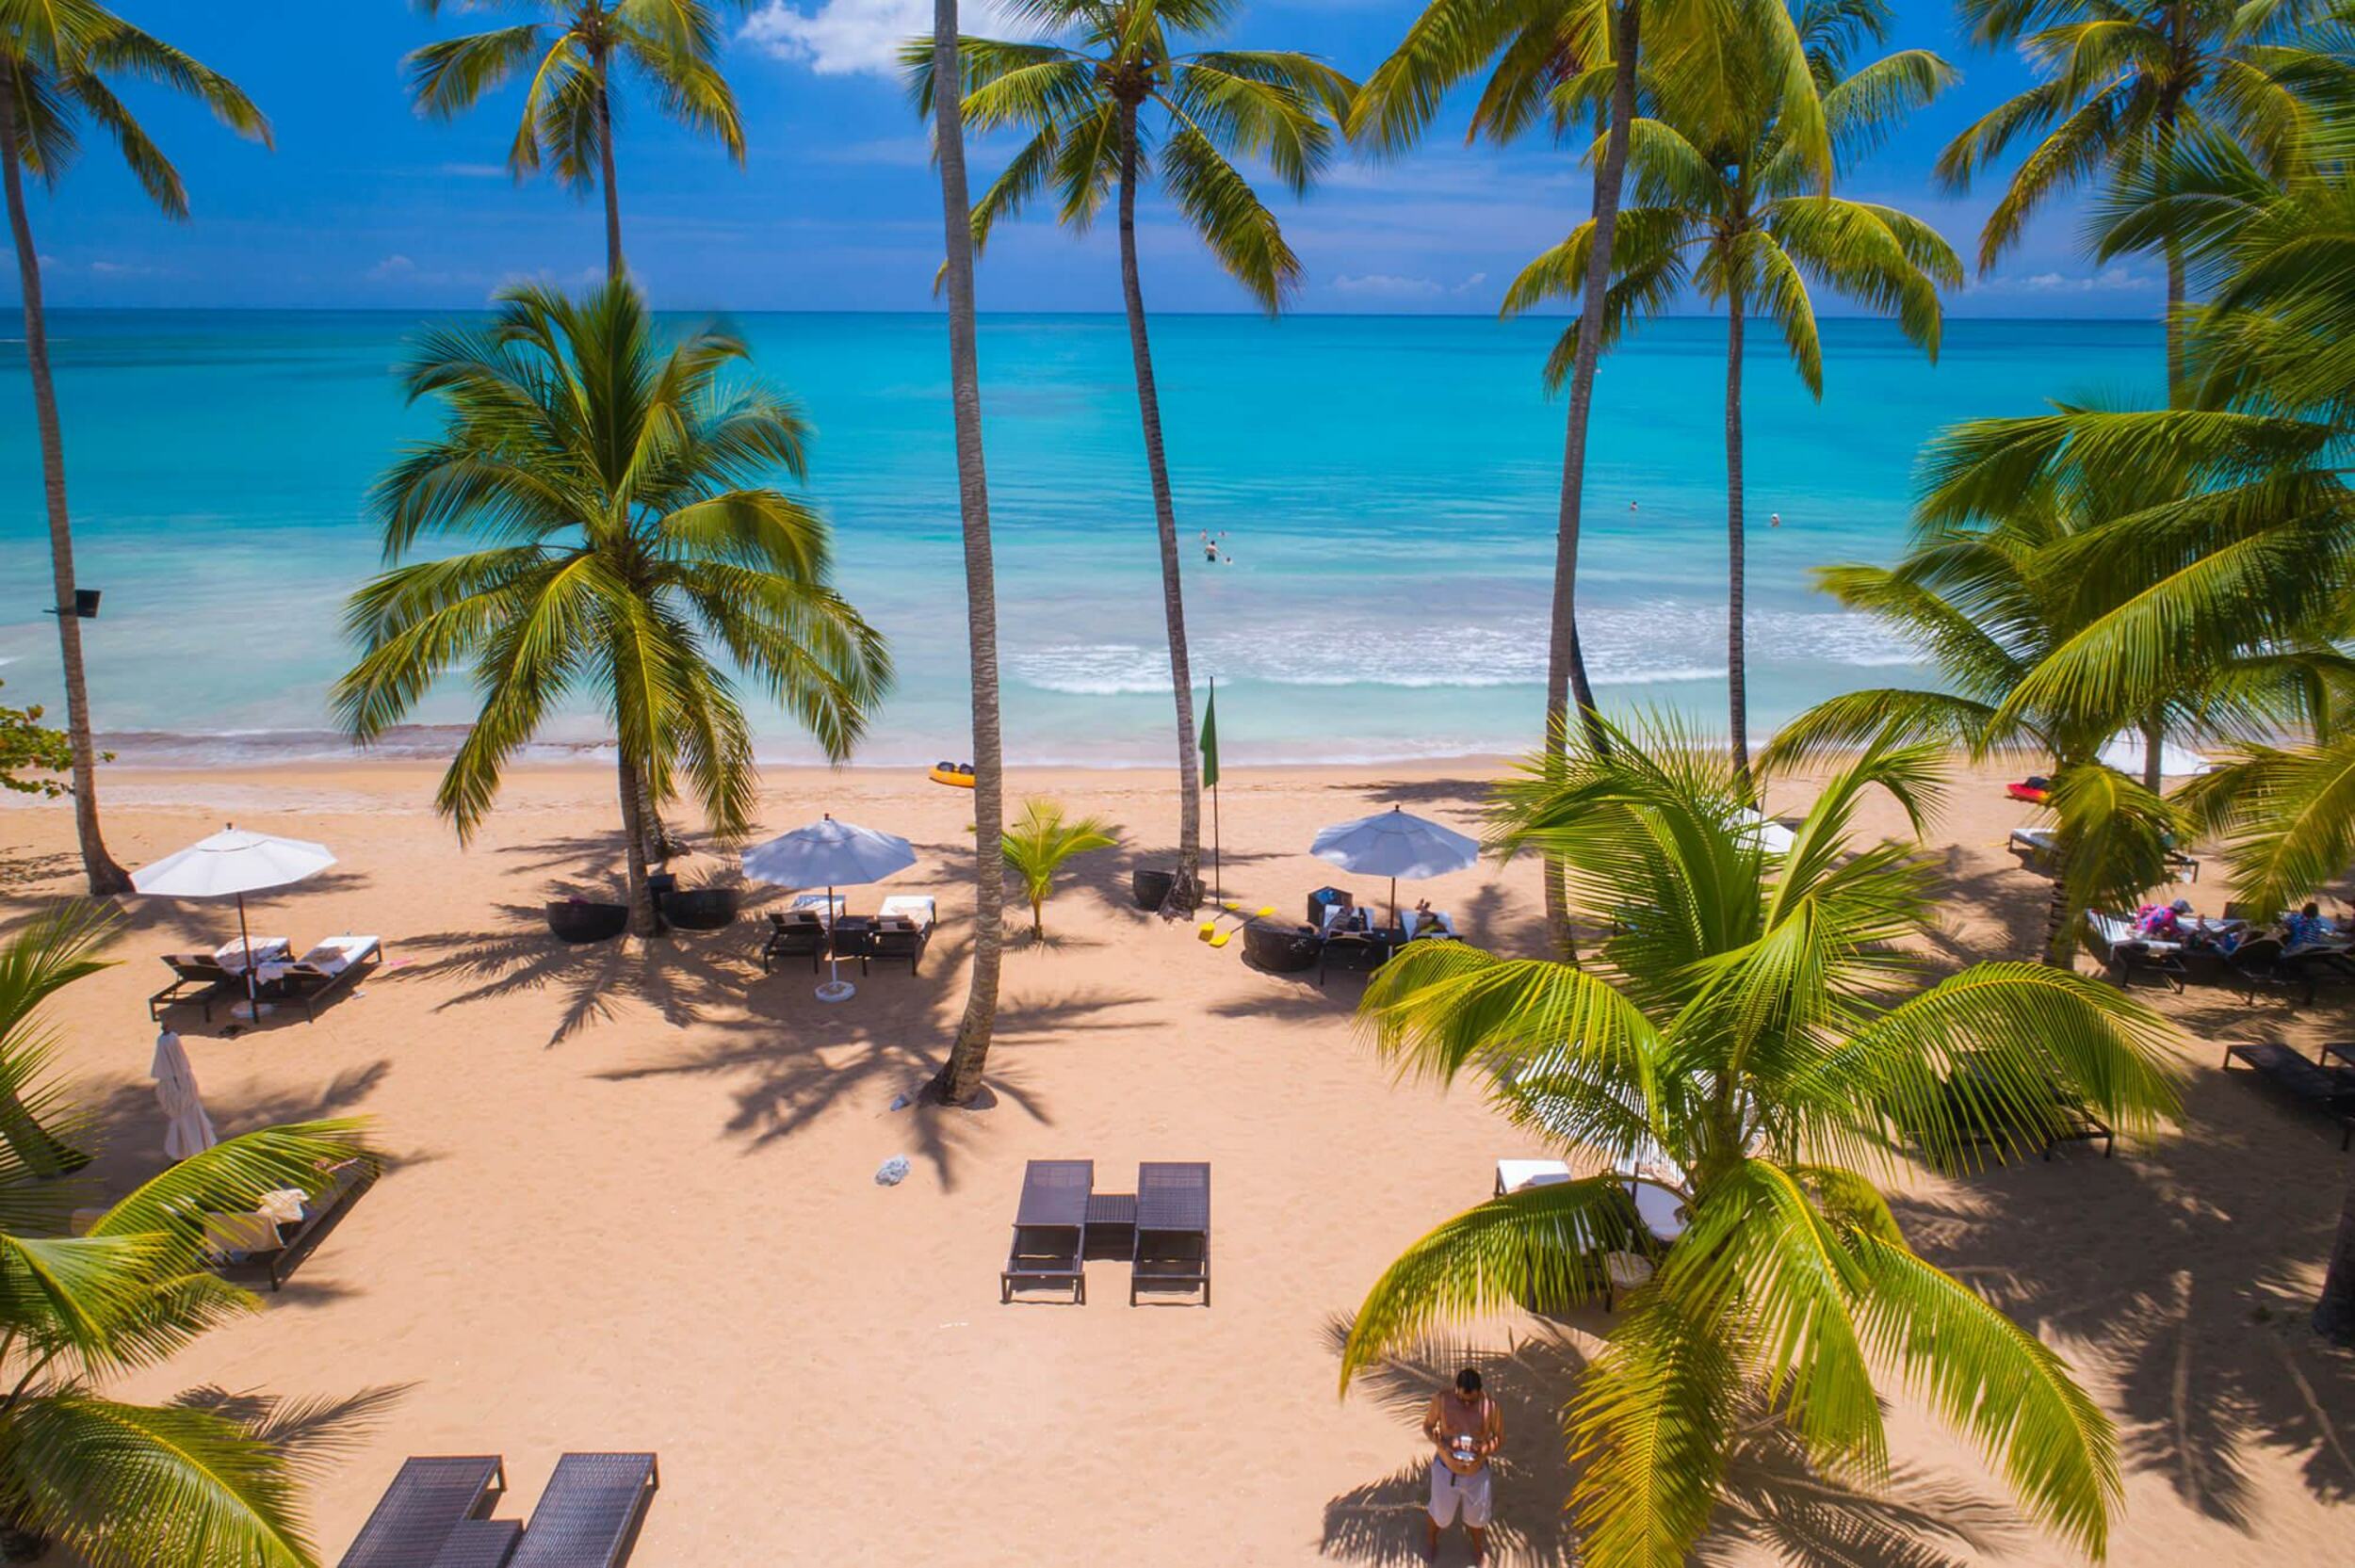
En matière de politique publique appliquée au secteur du tourisme, la République dominicaine poursuit avec constance ses objectifs de croissance depuis les années 1970. Les atouts naturels du pays ont été mis en valeur afin de favoriser une croissance soutenue et ininterrompue, ayant conduit à la création d’un nombre croissant de chambres d’hôtel ainsi qu’au développement d’infrastructures hôtelières et touristiques de qualité. Toutefois, ce n’est qu’au cours des quinze dernières années, depuis l’adoption de la Loi n° 158-01 relative à la Promotion du Développement Touristique, que l’offre touristique du pays a commencé à se diversifier. Au concept de « tout compris », qui a largement contribué à la renommée internationale de la République dominicaine, sont venues s’ajouter de nouvelles infrastructures touristiques telles que des terrains de golf, des parcs à thème, des aquariums, des centres de congrès ainsi que des projets immobiliers touristiques comprenant notamment des villas et des appartements de tourisme.
Au début des années 1980, le pays ne comptait qu’environ 5 000 chambres d’hôtel. À la fin de l’année 2014, cette capacité atteignait près de 70 000 chambres. Alors que 383 000 touristes visitaient le pays en 1980, celui-ci accueille aujourd’hui plus de cinq millions de visiteurs. Il convient également de souligner que cette dernière décennie a été marquée par une croissance significative du tourisme national.
Ces résultats remarquables ne sont nullement le fruit du hasard. À la volonté politique s’est ajouté un cadre juridique adapté aux besoins évolutifs du secteur. En effet, ce cadre législatif a fidèlement traduit les orientations gouvernementales adoptées en faveur du développement touristique. Le pays a ainsi connu plusieurs phases correspondant, dans une plus ou moins grande mesure, aux priorités de chaque époque. À cet égard, l’évolution de la législation peut être résumée selon les périodes suivantes :
1) Première phase de développement touristique (de 1971 au milieu des années 1980)-Cette période s’est caractérisée par la nécessité d’établir un cadre favorable à la création d’infrastructures hôtelières. À cette fin, la Loi n° 153-71 a été adoptée afin d’accorder d’importantes exonérations fiscales aux nouveaux projets touristiques.La promotion d’une offre hôtelière innovante et accessible a contribué de manière déterminante au positionnement privilégié de la République dominicaine sur la scène internationale. C’est à cette époque que le pays a commencé à s’imposer comme l’une des principales destinations touristiques d’Amérique latine.
2) Phase de consolidation (du milieu des années 1980 jusqu’en 2001)-Les avantages fiscaux et les mesures d’incitation prévues par la législation ont démontré leur efficacité. Cette période a été marquée par une augmentation spectaculaire de la construction de nouveaux hôtels, principalement dans les pôles touristiques de Puerto Plata – Playa Dorada et Punta Cana. Le nombre de chambres est ainsi passé d’environ 8 000 à plus de 50 000, tandis que le nombre de visiteurs est passé de près de 700 000 en 1985 à trois millions en 2000, selon les données de la Banque Centrale de la République dominicaine.
3) Phase de diversification des infrastructures touristiques complémentaires (depuis 2001)-Avec la maturation de destinations touristiques d’envergure internationale telles que Puerto Plata et Punta Cana, largement développées autour du concept du « tout compris », il est rapidement apparu nécessaire d’adopter un nouveau cadre juridique encourageant non seulement la construction d’hôtels dans les zones encore peu développées, mais également la création d’infrastructures touristiques complémentaires sur l’ensemble du territoire national. Les visiteurs recherchaient désormais une offre plus diversifiée que le seul attrait du soleil et des plages. Il devenait indispensable de favoriser la création de terrains de golf, de parcs à thème, de restaurants et d’autres équipements destinés à enrichir l’offre touristique.
La mission du législateur a été d’adopter un texte législatif essentiel prévoyant des exonérations fiscales pour la création de ces installations qui — bien que prévues par la loi précédente 153-71 — ne s’étaient pas développées comme escompté. Avec la promulgation en 2001 de la Loi 158-01 sur le Développement Touristique, l’objectif était de promouvoir le développement d’infrastructures touristiques dans les zones où il n’avait pas encore démarré, et d’assurer la création d’autres infrastructures complémentaires à l’offre hôtelière existante dans les pôles bénéficiant déjà d’un niveau de développement et de maturité avancé. Les exonérations fiscales prévues étaient particulièrement généreuses, incluant l’exonération de l’impôt sur le revenu pour les projets agréés pendant une période de 10 ans, ainsi que des exonérations sur les droits de mutation immobilière et les taxes d’importation pour le premier équipement.
Un an après l’entrée en vigueur de ce cadre juridique, il s’est avéré nécessaire d’inclure également un type d’offre d’hébergement touristique, non envisagé initialement, afin de compléter la création de ces nouvelles installations. Ainsi, la Loi 184-02 a établi que les hébergements touristiques en général, tels que les villas et appartements construits en soutien aux installations touristiques complémentaires (par exemple, les terrains de golf), bénéficieraient également des mêmes exonérations fiscales.
C’est ainsi qu’a débuté une croissance soutenue du secteur immobilier-touristique qui se poursuit aujourd’hui, venant appuyer la création de nouvelles infrastructures touristiques. Cette nouvelle offre a diversifié les options d’hébergement dans le pays, ouvrant la voie à la création de condo-hôtels et d’autres nouvelles formes d’hébergement touristique.
Le grand processus de consolidation du pays en tant que destination touristique de classe mondiale amène la République Dominicaine à se fixer de nouveaux objectifs, notamment atteindre la barre des dix millions de touristes dans les années à venir.
Pour y parvenir, entre autres mesures, la Loi 195-13 a été promulguée, modifiant la Loi 158-01 sur le Développement Touristique et portant de 10 à 15 ans la durée des exonérations fiscales prévues par la réglementation.
Ainsi s’achève l’évolution du cadre juridique des incitations au secteur touristique, offrant une série d’avantages — pour la plupart en vigueur depuis 2001, mais avec une période d’exonération prolongée à 15 ans — pour les investissements dans les hôtels, les infrastructures touristiques complémentaires et les développements immobiliers touristiques, parmi lesquels se distinguent :
Exonérations fiscales pour une durée de 15 ans pour les nouveaux projets et les projets déjà agréés : Cette durée s’applique également aux projets touristiques précédemment approuvés dont les exonérations fiscales sont en cours d’utilisation ;
Exonération de 100 % de l’impôt sur le revenu : Pendant une période de 15 ans d’exploitation du projet ;
Exonération de 100 % de la taxe sur la valeur ajoutée (ITBIS) et des droits de douane/taxes d’importation : Applicables à l’ensemble des matériaux, meubles et équipements destinés à la construction et au premier équipement du projet ;
Exonération de 100 % des droits de mutation immobilière ;
Exonérations pour les hôtels existants : Les hôtels existants construits depuis plus de 15 ans peuvent obtenir l’ensemble des exonérations fiscales prévues par la loi, à condition de démontrer que leur rénovation ou reconstruction représente plus de 50 % de l’investissement initial. Si la rénovation est partielle et n’atteint pas ce pourcentage, le projet bénéficiera d’une exonération d’impôt de 100 % sur les équipements et biens utilisés pour la rénovation, qu’il s’agisse d’achats locaux ou d’importations ;
Exonération pour les sociétés d’exploitation ou de gestion : Les sociétés de gestion de projets touristiques agréés souhaitant également être classées devront remplir l’ensemble des conditions requises pour leur évaluation. La durée d’exonération sera limitée à celle stipulée dans les contrats d’exploitation conclus avec les promoteurs, sans pouvoir excéder la durée accordée par la loi.
En synthèse, le cadre juridique en vigueur concernant les incitations à l’investissement touristique en République Dominicaine est le fruit d’une évolution réfléchie, planifiée et soutenue dans le temps. L’offre touristique variée — hôtels, terrains de golf, villas et appartements touristiques, aquariums, parcs thématiques, hôtels à thème et restaurants, entre autres — répond précisément à la synergie des forces des secteurs public et privé (national et international) pour la création d’installations adaptées à l’accueil d’un nombre croissant de touristes dans le pays. Néanmoins, cet effort n’aurait pas été possible sans les avantages fiscaux à l’investissement prévus par la législation au cours des quatre dernières décennies.
Pour les nouveaux investisseurs, tant dans le domaine hôtelier que dans celui des offres touristiques complémentaires, le régime d’incitations fiscales à l’investissement figure parmi les plus attractifs de la région. Il appartiendra d’évaluer, à la fin du quinquennat qui débute, la portée des nouveaux objectifs fixés par le pays : atteindre précisément l’arrivée de 10 millions de touristes en République Dominicaine et disposer des infrastructures nécessaires pour les accueillir.
